Foto oleh Luke Chesser di Unsplash
Rapat evaluasi pendapatan daerah sering berhenti di satu angka: realisasi dibanding target. Angka itu penting, tetapi tidak menjawab pertanyaan yang lebih berguna: mengapa selisihnya muncul, jenis pajak mana yang tertinggal, dan wajib pajak mana yang perlu didatangi lebih dulu?
Artikel ini membahas indikator yang bisa dipakai badan pendapatan daerah untuk memantau pajak daerah dan kontribusinya terhadap Pendapatan Asli Daerah (PAD), berikut rumus sederhananya dan cara menyusunnya menjadi dasbor. Pembahasan strategi digitalisasi yang lebih luas ada di digitalisasi pajak daerah.
Posisi Pajak Daerah dalam PAD
UU Nomor 1 Tahun 2022 (UU HKPD) mendefinisikan PAD sebagai pendapatan daerah yang diperoleh dari pajak daerah, retribusi daerah, hasil pengelolaan kekayaan daerah yang dipisahkan, dan lain-lain pendapatan asli daerah yang sah (Pasal 1 angka 20). Teks resminya tersedia di JDIH BPK.
- Pajak daerah: kontribusi wajib tanpa imbalan langsung. Jenisnya dibahas di jenis pajak daerah.
- Retribusi daerah: pungutan atas jasa atau izin tertentu. Perbedaannya dengan pajak ada di perbedaan pajak dan retribusi daerah.
- Hasil pengelolaan kekayaan daerah yang dipisahkan: misalnya laba badan usaha milik daerah.
- Lain-lain PAD yang sah: pendapatan lain sesuai peraturan.
Artikel ini berfokus pada pajak daerah, komponen yang paling bisa dipantau secara berkala karena datanya muncul dari transaksi, laporan, dan setoran wajib pajak.
Indikator Inti dan Rumusnya
- Realisasi terhadap target. Realisasi penerimaan dibagi target, dikali 100 persen. Lihat per jenis pajak, bukan hanya total, karena satu jenis yang melonjak bisa menutupi jenis lain yang tertinggal.
- Pertumbuhan. Realisasi periode ini dibandingkan periode yang sama tahun lalu. Pertumbuhan yang tinggi belum tentu sehat bila hanya karena perubahan tarif atau kejadian sekali saja.
- Kesenjangan potensi. Potensi dikurangi realisasi. Potensi hanyalah estimasi, misalnya jumlah objek dikali rata-rata omzet dikali tarif. Gunakan sebagai petunjuk arah, bukan angka pasti, dan perbarui asumsinya.
- Kepatuhan melapor. Wajib pajak yang melapor tepat waktu dibagi wajib pajak terdaftar.
- Kepatuhan membayar. Wajib pajak yang menyetor dibagi yang melapor, dan nilai setoran dibandingkan nilai yang dilaporkan.
- Tunggakan dan umurnya. Nilai tunggakan dikelompokkan menurut lama keterlambatan. Tunggakan lama lebih sulit ditagih, jadi perlu perhatian sejak dini.
- Selisih laporan dan data transaksi. Berlaku bila ada perekaman transaksi seperti dibahas di tapping box pajak daerah. Selisih yang besar dan berulang menandai wajib pajak yang perlu diperiksa.
- Konsentrasi penerimaan. Berapa persen penerimaan berasal dari sepuluh wajib pajak terbesar. Konsentrasi tinggi berarti risiko tinggi bila salah satu bermasalah.
- Kontribusi terhadap PAD. Penerimaan pajak daerah dibagi total PAD, dan PAD dibagi total pendapatan daerah, sebagai gambaran ketergantungan daerah pada sumber sendiri.
Contoh ilustrasi (angka rekaan): target PBJT restoran Rp50 miliar dan realisasi sampai September Rp30 miliar. Pencapaiannya 60 persen, padahal tiga perempat tahun telah berlalu. Dari 1.200 restoran terdaftar, 900 melapor tepat waktu, jadi kepatuhan melapor 75 persen. Dari yang melapor, 840 menyetor penuh, jadi kepatuhan membayar 93 persen. Dengan angka itu, masalah utamanya ada di pelaporan, bukan pembayaran, sehingga tindak lanjut sebaiknya difokuskan pada 300 restoran yang belum melapor.
Data yang Dibutuhkan
- Basis data objek dan wajib pajak: nomor identitas, jenis usaha, lokasi, dan status aktif.
- Laporan: periode, nilai yang dilaporkan, dan tanggal pelaporan.
- Setoran: nilai dan tanggal bayar, terhubung ke laporan yang sesuai.
- Data transaksi dari perangkat atau integrasi bila tersedia.
- Target dan Perda: target per jenis pajak serta tarif yang berlaku.
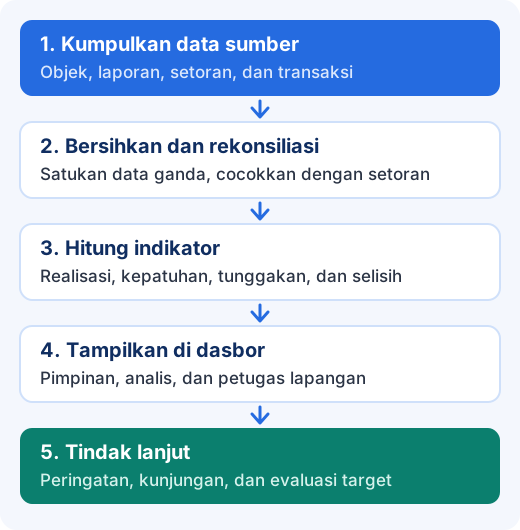
Masalah yang paling sering mengganggu adalah kualitas data: wajib pajak ganda, objek yang belum terdaftar, dan laporan yang tidak terhubung dengan setoran. Tanpa pembersihan data, indikator tercantik pun menyesatkan. Karena itu, mulailah dengan basis data dan penghubung antara laporan dan setoran.
Butuh solusi digital untuk bisnis Anda?
Menyusun Dasbor untuk Tiga Kebutuhan
- Pimpinan (kepala daerah dan kepala badan): realisasi terhadap target per jenis pajak, tren bulanan, perbandingan dengan tahun lalu, dan lima masalah terbesar. Sederhana dan ringkas.
- Manajer dan analis: kepatuhan melapor dan membayar per kategori usaha dan wilayah, tunggakan menurut umur, serta selisih laporan dengan transaksi.
- Petugas lapangan: daftar wajib pajak yang perlu didatangi, urutan prioritas, alasan (belum melapor, selisih besar, tunggakan lama), dan catatan kunjungan sebelumnya.
Prinsip yang membantu: setiap angka di dasbor harus bisa ditelusuri ke daftar wajib pajak di baliknya, dan setiap daftar harus berujung pada tindakan, misalnya surat peringatan atau kunjungan. Dasbor yang hanya menampilkan grafik tanpa tindak lanjut cepat dilupakan. Frekuensi pembaruannya juga perlu disesuaikan: harian untuk transaksi dan setoran, mingguan untuk tunggakan, bulanan untuk evaluasi pimpinan.
Kesalahan yang Sering Terjadi
- Hanya memantau total, bukan per jenis pajak dan per kategori wajib pajak.
- Memakai potensi sebagai target pasti tanpa memeriksa asumsinya.
- Dasbor tidak terhubung ke data sumber, sehingga angkanya diperdebatkan.
- Tidak ada tindak lanjut yang terdokumentasi atas wajib pajak yang ditandai.
- Terlalu banyak indikator. Pilih sepuluh yang benar-benar dipakai dalam keputusan.
Dari Indikator ke Sistem
Menghitung indikator dengan lembar kerja memungkinkan di awal, tetapi cepat kewalahan bila data berasal dari banyak jenis pajak dan sumber. Sekawan Media mengembangkan aplikasi monitoring pajak daerah yang menghubungkan data wajib pajak, laporan, setoran, dan transaksi ke dasbor yang dapat disesuaikan dengan kebutuhan daerah. Pertimbangan memilih solusi dibahas di cara memilih aplikasi pajak daerah, dan objek pajak yang perlu dipantau pertama dijelaskan di panduan PBJT.
Pertanyaan yang Sering Diajukan (FAQ)
Apa saja komponen PAD?
Menurut Pasal 1 angka 20 UU HKPD: pajak daerah, retribusi daerah, hasil pengelolaan kekayaan daerah yang dipisahkan, dan lain-lain pendapatan asli daerah yang sah.
Bagaimana cara menghitung potensi pajak daerah?
Umumnya dengan mengalikan jumlah objek, rata-rata dasar pengenaan, dan tarif. Hasilnya estimasi, bukan angka pasti. Perbarui asumsinya secara berkala dan bandingkan dengan data transaksi bila tersedia.
Indikator mana yang sebaiknya dipantau lebih dulu?
Mulailah dari realisasi terhadap target per jenis pajak, kepatuhan melapor, kepatuhan membayar, dan tunggakan menurut umur. Keempatnya sudah memberi arah tindakan.
Seberapa sering dasbor perlu diperbarui?
Tergantung datanya. Transaksi dan setoran idealnya harian, tunggakan mingguan, dan laporan evaluasi pimpinan bulanan. Pembaruan lebih sering tidak berguna bila tidak ada yang menindaklanjuti.
Apakah monitoring pajak daerah hanya untuk PBJT?
Tidak. Indikator yang sama dapat dipakai untuk jenis pajak lain, seperti reklame, air tanah, atau PBB-P2, dengan penyesuaian pada sumber data dan cara pemungutannya.