Foto oleh Clay Banks di Unsplash
Pemilik restoran, hotel, tempat parkir, dan tempat hiburan sekarang sering mendengar istilah PBJT. Pajak ini menggantikan beberapa pajak daerah yang dulu terpisah, dan di lapangan sering memunculkan pertanyaan: apa saja yang kena, berapa tarifnya, dan siapa yang menghitung?
Artikel ini merangkum PBJT berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), yang teks resminya dapat dibaca di JDIH BPK. Pembaca utamanya adalah pelaku usaha dan staf badan pendapatan daerah yang membutuhkan gambaran praktis. Tarif dan rincian akhirnya ditetapkan oleh Peraturan Daerah (Perda) masing-masing daerah, jadi cek Perda di wilayah Anda sebelum bertindak. Pengertian umum jenis pajak lainnya ada di jenis pajak daerah.
Apa Itu PBJT?
PBJT adalah Pajak Barang dan Jasa Tertentu, yaitu pajak kabupaten/kota atas penjualan, penyerahan, dan/atau konsumsi barang dan jasa tertentu (Pasal 4 ayat 2 dan Pasal 50). Pajak ini menyatukan beberapa pajak yang sebelumnya diatur terpisah, seperti pajak hotel, restoran, hiburan, dan parkir, serta konsumsi tenaga listrik.
Waktu peralihannya perlu dipahami. UU HKPD diundangkan pada 5 Januari 2022. Perda yang disusun berdasarkan UU 28/2009 tetap berlaku paling lama dua tahun sejak UU diundangkan (Pasal 187), jadi daerah menyesuaikan Perdanya secara bertahap dan jadwalnya bisa berbeda antardaerah.
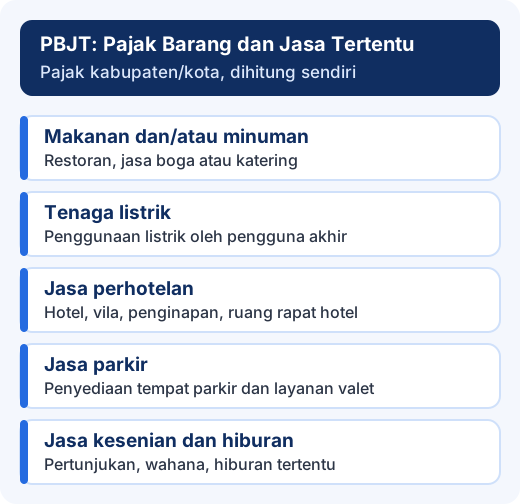
Lima Objek PBJT
- Makanan dan/atau minuman. Mencakup restoran yang paling sedikit menyediakan meja, kursi, atau peralatan makan dan minum, serta penyedia jasa boga atau katering (Pasal 51 ayat 1).
- Tenaga listrik. Penggunaan tenaga listrik oleh pengguna akhir (Pasal 52 ayat 1).
- Jasa perhotelan. Akomodasi dan fasilitas penunjangnya, termasuk hotel, hostel, vila, pondok wisata, penginapan, glamping, dan penyewaan ruang rapat pada penyedia jasa perhotelan (Pasal 53 ayat 1).
- Jasa parkir. Penyediaan atau penyelenggaraan tempat parkir dan pelayanan memarkirkan kendaraan (valet) (Pasal 54 ayat 1).
- Jasa kesenian dan hiburan. Misalnya tontonan film, pergelaran kesenian, pameran, permainan ketangkasan, olahraga permainan berbayar, rekreasi wahana, panti pijat, serta diskotek, karaoke, kelab malam, dan bar (Pasal 55 ayat 1).
Yang Dikecualikan
UU memberi beberapa pengecualian. Beberapa yang paling relevan bagi pelaku usaha:
- Makanan dan minuman: penyerahan dengan peredaran usaha di bawah batas tertentu yang ditetapkan dalam Perda, penjualan oleh toko swalayan dan sejenisnya yang tidak semata-mata menjual makanan dan minuman, oleh pabrik makanan dan minuman, serta lounge di bandar udara (Pasal 51 ayat 2). Batas peredaran usaha berbeda antardaerah, jadi lihat Perda setempat.
- Listrik: konsumsi oleh instansi pemerintah, perwakilan asing berdasarkan asas timbal balik, rumah ibadah dan panti sosial, serta listrik yang dihasilkan sendiri dengan kapasitas tertentu (Pasal 52 ayat 2).
- Perhotelan: tempat tinggal asrama yang diselenggarakan pemerintah, rumah sakit, panti, pusat pendidikan atau kegiatan keagamaan, serta jasa biro perjalanan (Pasal 53 ayat 2).
- Parkir: tempat parkir yang diselenggarakan pemerintah, perkantoran untuk karyawannya sendiri, dan perwakilan asing (Pasal 54 ayat 2).
- Hiburan: kegiatan semata-mata untuk promosi budaya tradisional atau layanan masyarakat tanpa dipungut bayaran (Pasal 55 ayat 2).
Siapa Subjek dan Wajib Pajak?
Menurut Pasal 56, subjek pajak PBJT adalah konsumen barang dan jasa tertentu, sedangkan wajib pajak PBJT adalah orang pribadi atau badan yang melakukan penjualan, penyerahan, dan/atau konsumsi barang dan jasa tersebut. Dalam praktik, pengelola restoran, hotel, parkir, atau tempat hiburan memungut pajak dari konsumen lalu menyetorkannya.
Butuh solusi digital untuk bisnis Anda?
Dasar Pengenaan, Tarif, dan Saat Terutang
- Dasar pengenaan: jumlah yang dibayarkan oleh konsumen. Bila tidak ada pembayaran, dihitung dari harga jual barang atau jasa sejenis yang berlaku di daerah tersebut (Pasal 57).
- Tarif umum: ditetapkan Perda paling tinggi 10 persen (Pasal 58 ayat 1).
- Hiburan tertentu: untuk diskotek, karaoke, kelab malam, bar, dan mandi uap/spa, tarif ditetapkan antara 40 dan 75 persen (Pasal 58 ayat 2). Namun Mahkamah Konstitusi dalam putusan Nomor 19/PUU-XXII/2024 (diucapkan 3 Januari 2025) menyatakan frasa “mandi uap/spa” bertentangan dengan UUD 1945 secara bersyarat, kecuali dimaknai sebagai bagian dari jasa pelayanan kesehatan tradisional. Periksa Perda dan perkembangan terbaru di daerah Anda.
- Tenaga listrik: tarif khusus paling tinggi 3 persen untuk listrik dari sumber lain oleh industri serta pertambangan minyak dan gas bumi, dan paling tinggi 1,5 persen untuk listrik yang dihasilkan sendiri (Pasal 58 ayat 3).
- Pajak terutang: dasar pengenaan dikalikan tarif, dipungut di daerah tempat penjualan, penyerahan, atau konsumsi terjadi. Saat terutangnya dihitung sejak pembayaran, penyerahan, atau konsumsi dilakukan (Pasal 59).
Contoh ilustrasi (angka rekaan, bukan tarif daerah tertentu): sebuah restoran menerima pembayaran Rp100.000.000 dalam sebulan dari konsumen, dan Perda daerahnya menetapkan tarif 10 persen. PBJT terutang Rp10.000.000. Bila restoran tersebut menaikkan harga dan pembayaran konsumen menjadi Rp120.000.000, pajaknya menjadi Rp12.000.000. Karena dasarnya adalah jumlah yang dibayar konsumen, pencatatan transaksi yang rapi menentukan akurasi pajak.
Dihitung Sendiri oleh Wajib Pajak
Pasal 5 ayat (2) menyebut PBJT termasuk jenis pajak yang dipungut berdasarkan perhitungan sendiri oleh wajib pajak. Berbeda dengan pajak yang ditetapkan kepala daerah, di sini pelaku usaha yang menghitung, menyetor, dan melaporkan. Konsekuensinya:
- Bagi pelaku usaha: catatan transaksi harus lengkap dan konsisten, karena menjadi dasar laporan dan pemeriksaan.
- Bagi pemerintah daerah: perlu cara memverifikasi laporan, karena kualitas data sangat bergantung pada kejujuran dan ketelitian pelaporan. Karena itu banyak daerah memasang perangkat perekam transaksi. Pembahasannya ada di tapping box pajak daerah.
Tips Administrasi bagi Pelaku Usaha
- Catat setiap transaksi lewat sistem kasir, bukan hanya rekap akhir hari.
- Pisahkan pajak dari harga pada struk agar konsumen dan pemeriksa melihat dasar pengenaannya.
- Cocokkan laporan pajak dengan data penjualan setiap bulan sebelum melapor.
- Ketahui batas peredaran usaha yang dikecualikan di Perda daerah Anda, dan tinjau bila omzet mendekati batas itu.
- Simpan bukti setor dan dokumen pendukung sesuai ketentuan daerah.
Apa yang Perlu Disiapkan Pemerintah Daerah?
- Basis data wajib pajak yang bersih: objek, lokasi, kategori usaha, dan tarif yang berlaku.
- Kanal pelaporan dan pembayaran online yang mudah dipakai pelaku usaha.
- Verifikasi data: membandingkan laporan dengan data transaksi, bukan hanya mengandalkan laporan.
- Pemantauan realisasi per jenis dan per wajib pajak, serta tindak lanjut atas yang menunggak. Pengukuran yang bisa dipakai dibahas di indikator monitoring pajak daerah.
- Sosialisasi perubahan tarif dan aturan kepada pelaku usaha sebelum diberlakukan.
Aspek digital yang lebih luas, termasuk integrasi data dan layanan wajib pajak, dibahas di digitalisasi pajak daerah. Bila Anda sedang menimbang sistem untuk memantau PBJT dan pajak daerah lainnya, lihat cara memilih aplikasi pajak daerah dan aplikasi monitoring pajak daerah dari Sekawan Media.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah PBJT sama dengan pajak restoran dan pajak hotel?
PBJT mencakup objek yang dulu dikenal sebagai pajak hotel, restoran, hiburan, dan parkir, serta konsumsi tenaga listrik, kini dalam satu jenis pajak. Rincian objek dan tarifnya mengikuti UU HKPD dan Perda masing-masing daerah.
Berapa tarif PBJT?
UU menetapkan batas paling tinggi 10 persen untuk tarif umum, dengan ketentuan khusus untuk listrik dan hiburan tertentu. Tarif sebenarnya ditetapkan dalam Perda, jadi bisa berbeda antardaerah.
Siapa yang membayar PBJT, pemilik usaha atau pelanggan?
Secara hukum, subjek pajaknya adalah konsumen, sedangkan wajib pajaknya adalah pelaku usaha yang menjual atau menyerahkan barang dan jasa. Pelaku usaha memungut dari konsumen lalu menyetor ke kas daerah.
Apakah usaha kecil dikenai PBJT makanan dan minuman?
UU mengecualikan penyerahan makanan dan minuman dengan peredaran usaha di bawah batas yang ditetapkan Perda. Batasnya berbeda di tiap daerah, jadi periksa Perda setempat atau tanyakan ke badan pendapatan daerah.
Mengapa PBJT dihitung sendiri oleh wajib pajak?
Pasal 5 ayat (2) UU HKPD menggolongkan PBJT sebagai pajak yang dipungut berdasarkan perhitungan sendiri. Pemerintah daerah lalu memverifikasi laporan, misalnya dengan pemeriksaan atau perangkat perekam transaksi.
Rujukan pasal mengacu pada teks UU 1/2022 di JDIH BPK dan putusan MK 19/PUU-XXII/2024. Perda tiap daerah menentukan tarif dan batas pengecualian, serta aturan dapat berubah. Konfirmasikan dengan badan pendapatan daerah setempat.